
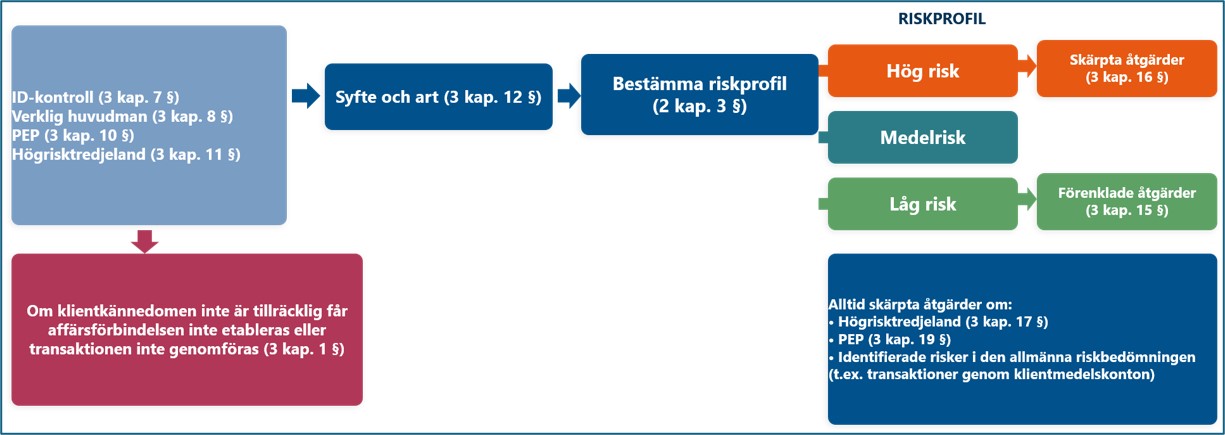
Hur omfattande åtgärder som behöver vidtas beror på vilken risk som kan förknippas med klienten. En advokat måste alltid genomföra grundläggande klientkännedomskontroll innan ett uppdrag antas, eftersom ett uppdrag som huvudregel inte får antas om inte tillräcklig kännedom om klienten erhållits. En sådan kontroll syftar till att verifiera klientens identitet och att klargöra uppdragets syfte.
Vissa faktorer innebär alltid hög risk och ska aktualisera skärpta klientkännedomsåtgärder, oavsett om de framkommer inför onboarding eller i det löpande klientkännedomsarbetet.
Högriskfaktorer inkluderar såväl PEP-status som i lagen angivna kopplingar till högrisktredjeländer men även sådana faktorer som har identifierats som högriskfaktorer i byråns egen allmänna riskbedömning.
På denna informationssida redogör vi praktiskt för vad du ska göra inom de centrala delarna av klientkännedomsarbetet.
Innehåll på sidan
- Klientens identitet
- Ägar- och kontrollstruktur samt verklig huvudman
- PEP-status
- Koppling till högrisktredjeland
- Affärsförbindelsens syfte och art
- Tilldelning av riskprofil
- Löpande klientkännedomsarbete baserat på tilldelad riskprofil
Kommande förändring: AMLR 2027
Klientkännedom (figur)
1. Identifiering och kontroll av klientens identitet
Grunderna
Som advokat ska du identifiera klienten och kontrollera klientens identitet genom identitetshandlingar, registerutdrag eller andra uppgifter och handlingar från en oberoende och tillförlitlig källa. Om klienten företräds av en person som uppger sig handla på klientens vägnar, ska du kontrollera den personens identitet och behörighet att företräda klienten.
Vid klientkännedomskontrollen får du använda medel för elektronisk identifiering och betrodda tjänster. Andra säkra identifieringsprocesser på distans eller på elektronisk väg som är reglerade, erkända, godkända eller accepterade av relevanta myndigheter får också användas.
Tidpunkt för kontrollen
Kontroll av klientens och den verkliga huvudmannens identitet ska i normalfallet slutföras innan en affärsförbindelse etableras eller en enstaka transaktion utförs. Det finns ett begränsat undantag: Om det är nödvändigt för att inte avbryta verksamhetens normala gång och risken för penningtvätt eller finansiering av terrorism bedöms som låg, får kontrollen dock slutföras senast i samband med att affärsförbindelsen etableras. Undantaget är snävt och ska inte tillämpas rutinmässigt – huvudregeln är att kontrollen ska vara avklarad innan uppdraget påbörjas.
Checklistor att använda vid kontrollen
Klienten är en fysisk personVid identifiering av en fysisk person bör du inhämta och dokumentera följande:
|
Klienten är en juridisk personVid identifiering av en juridisk person bör du inhämta och dokumentera följande:
|
ExempelSituation: Ett onoterat aktiebolag vill anlita dig för att genomföra ett fastighetsförvärv. Du får ett mejl med fullmakt från en person som påstår sig vara VD. Steg-för-steg – vad du ska göra:
Vad du ska undvika: Påbörja inte uppdraget enbart baserat på en mejlad fullmakt utan att ha verifierat personens behörighet och identitet i Bolagsverkets register. |
2. Verklig huvudman
Vad är en verklig huvudman?
Begreppet ”verklig huvudman” syftar till att identifiera den fysiska person som ensam eller tillsammans med annan ytterst kontrollerar en juridisk person [1]. En verklig huvudman är – förenklat uttryckt – den fysiska person som i slutändan äger eller kontrollerar ett bolag eller en förening, oftast genom att direkt eller indirekt äga mer än 25 procent av aktierna eller rösterna, eller på annat sätt utöva ett bestämmande inflytande.
Din utredningsskyldighet
Som advokat ska du utreda om klienten har en verklig huvudman. Utredningen ska åtminstone innefatta sökning i registret över verkliga huvudmän enligt lagen om registrering av verkliga huvudmän . Utredningen ska även omfatta åtgärder för att förstå klientens ägarförhållanden och kontrollstruktur. Om klienten har en verklig huvudman, ska du vidta åtgärder för att kontrollera den verkliga huvudmannens identitet.
Om ingen verklig huvudman kan identifieras: Om det efter vidtagna åtgärder inte går att identifiera en verklig huvudman (t.ex. för att ingen enskild person direkt eller indirekt äger mer än 25 procent av aktierna i bolaget), ska den person som är styrelseordförande, verkställande direktör eller motsvarande befattningshavare anses vara verklig huvudman, s.k. alternativ verklig huvudman. Detsamma gäller om du har anledning att anta att den person som identifierats inte är den verkliga huvudmannen.
Undantag: Dessa krav gäller inte om klienten är ett börsnoterat bolag, dvs. aktiebolag vars aktier är upptagna till handel på en reglerad marknad i Sverige, inom EES eller på en motsvarande marknad utanför EES, eller är ett dotterbolag till ett sådant bolag.
[1] Sedan 2017 är juridiska personer skyldiga att registrera sina verkliga huvudmän hos Bolagsverket. Sökning i detta register är ett minimikrav – men det räcker inte alltid. Registret kan vara ofullständigt eller inaktuellt, och du måste göra en självständig bedömning baserat på vad klienten uppger och vad du kan verifiera.
Praktiska steg – vad du ska göraGenomför utredningen på följande sätt:
Om klientens ägarstruktur verkar ovanligt komplex eller saknar affärsmässig förklaring: Höj din vaksamhet och vidta skärpta klientkännedomsåtgärder. |
ExempelSituation: Klienten är ett holdingbolag registrerat i Sverige, ägt av ett cypriotiskt bolag som i sin tur ägs av ett bolag i Australien. Du ska hjälpa klienten att förvärva en fastighet i Sverige. Steg-för-steg – vad du ska göra:
Vad du ska dokumentera: Hela utredningskedjan, inklusive vilka register som sökts, vilka handlingar som begärts in, vem som identifierats som verklig huvudman och på vilka grunder. Vad du ska undvika: Nöj dig inte med att identifiera det svenska holdingbolaget – skyldigheten sträcker sig till den yttersta fysiska person som i slutändan kontrollerar strukturen. |
3. PEP – politiskt exponerad person
Vem är en PEP?
Som advokat ska du bedöma om klienten eller klientens verkliga huvudman är en person i politiskt utsatt ställning (PEP) eller en familjemedlem eller känd medarbetare till en sådan person (RCA – relatives and close associates).
Med PEP avses en fysisk person som har eller har haft en viktig offentlig funktion i en stat eller i en internationell organisation. Med viktig offentlig funktion i en stat avses funktioner som stats- eller regeringschefer, ministrar samt vice och biträdande ministrar, parlamentsledamöter och ledamöter av liknande lagstiftande organ, ledamöter i styrelsen för politiska partier, domare i högsta domstol eller konstitutionell domstol eller andra rättsliga organ på hög nivå vilkas beslut endast undantagsvis kan överklagas, högre tjänstemän vid revisionsmyndigheter och ledamöter i centralbankers styrande organ, ambassadörer, beskickningschefer samt höga officerare i försvarsmakten, och personer som ingår i statsägda företags förvaltnings-, lednings- eller kontrollorgan. Med viktig offentlig funktion i en internationell organisation avses funktioner som direktörer, biträdande direktörer, styrelseledamöter och innehavare av liknande poster.
Familjemedlem eller känd medarbetare till PEP (RCA)
Med familjemedlem till en PEP avses make, registrerad partner, sambo, barn och deras makar, registrerade partner eller sambor, samt föräldrar. Med känd medarbetare till en PEP avses en person som gemensamt med en PEP äger eller på annat sätt har bestämmande inflytande över ett företag, en person som på annat sätt har eller har haft nära förbindelse med en PEP (det behöver inte vara fråga om en affärsförbindelse), samt en person som ensam äger eller utövar inflytande över ett företag som egentligen har bildats till förmån för en PEP. När en PEP upphör att utöva sin offentliga funktion ska PEP-reglerna tillämpas i 18 månader. Därefter ska skärpta åtgärder tillämpas om risken för penningtvätt eller finansiering av terrorism som kan förknippas med klientrelationen bedöms som hög.
Praktiska steg – vad du ska göraGenomför och dokumentera PEP-bedömningen på följande sätt:
|
ExempelSituation: En privatperson kontaktar dig för att bilda ett holdingbolag. Under identifieringsprocessen framgår att personens make är ledamot i ett statsägt bolags styrelse i ett land utanför EU. Vad det innebär och vad du ska göra:
|
4. Högrisk-tredjeländer
Skärpta åtgärder vid koppling till högrisk-tredjeland
Du ska kontrollera om klienten eller klientens verkliga huvudman är etablerad i ett land utanför EES som av Europeiska kommissionen har identifierats som ett högrisk-tredjeland. Det är inte alltid enkelt att bedöma om en klient eller dennes verkliga huvudman är etablerad i ett visst land. Mer ledning för den bedömningen kan hämtas ur SIMPT – grundläggande vägledning inom kundkännedom.
Omfattningen på åtgärderna ska bestämmas av den risk som kan förknippas med klientrelationen och övriga situationsbetingande omständigheter. Om det inte finns något som tyder på att kunden har en koppling till ett högrisk-tredjeland torde några åtgärder sällan behöva vidtas (prop. 2016/17:173 s. 527).
Om klienten är etablerad i ett högrisk-tredjeland ska skärpta åtgärder vidtas vid affärsförbindelser eller enstaka transaktioner. Sådana skärpta åtgärder ska åtminstone avse skärpt övervakning av pågående affärsförbindelser och bedömning av enstaka transaktioner. Åtgärderna ska omfatta inhämtande av ytterligare information om klienten och den verkliga huvudmannen, ytterligare information om affärsförbindelsens eller transaktionens syfte och art, information om klientens och den verkliga huvudmannens ekonomiska situation och varifrån deras ekonomiska medel kommer, samt godkännande från en behörig beslutsfattare att etablera eller upprätthålla affärsförbindelsen. Observera att du inte får förlita dig på klientkännedomsåtgärder som vidtagits av en utomstående med hemvist i ett sådant högrisk-tredjeland.
Högrisk av andra skäl
Utöver kommissionens formellt listade länder finns geografiska faktorer som kan tyda på att risken för penningtvätt eller finansiering av terrorism är hög. Sådana omständigheter kan bland annat vara att klienten har hemvist i en stat som saknar effektiva system för bekämpning av penningtvätt eller finansiering av terrorism, att klienten har hemvist i en stat med betydande korruption och annan relevant brottslighet, att klienten har hemvist i en stat som är föremål för sanktioner, embargon eller liknande åtgärder, eller att klienten har hemvist i en stat som finansierar eller stöder terroristverksamhet eller där terroristorganisationer är verksamma.
Var hittar du förteckningar?
Europeiska kommissionen fastställer och uppdaterar löpande förteckningen över högrisk-tredjeländer. Listan grundar sig på FATF:s (Financial Action Task Force) bedömningar – länder på listan anses ha bristfälliga system för att bekämpa penningtvätt och finansiering av terrorism.
Du hittar aktuella listor här:
FATF – svartlistan (”high-risk jurisdictions subject to a call for action”)
FATF – grålistan (”jurisdictions under increased monitoring”)
Länder som historiskt förekommit på dessa listor inkluderar bland annat Iran, Nordkorea och Myanmar. Listan förändras så kontrollera därför alltid den senaste versionen.
ExempelSituation: Ett bolag registrerat i ett land som finns på EU:s lista över högrisk-tredjeländer vill anlita dig för att genomföra ett aktieförvärv i Sverige. Steg-för-steg – vad du ska göra om uppdraget har högrisk tredjelandsanknytning:
|
5. Affärsförbindelsens syfte och art
Varför är detta viktigt?
Som advokat ska du inhämta information om affärsförbindelsens syfte och art. Informationen ska ligga till grund för en bedömning av vilka aktiviteter och transaktioner som klienten kan förväntas vidta och genomföra inom ramen för uppdraget, samt för bedömningen av klientens riskprofil.
Inhämtandet av information om syfte och art har två huvudsakliga syften: dels att ge dig underlag för att bedöma risken för penningtvätt eller finansiering av terrorism som kan förknippas med klienten, dels att ge dig underlag för att bedöma hur klienten kan väntas agera inom ramen för uppdraget. Syftet handlar i grunden om varför klienten vill ha din hjälp. Varför har klienten valt att anlita byrån och varför har en viss tjänst valts? Arten är mer inriktad på hur uppdraget kommer att genomföras, t.ex. vilka transaktioner som förväntas samt vilka motparter som är involverade.
Vilken information som måste inhämtas och omfattningen av de bedömningar som ska göras beror till stor del på vilken typ av uppdrag som tillhandahålls klienten. För uppdrag med ett väl definierat och avgränsat användningsområde, t.ex. upprättande av ett enkelt avtal, kan den inledande bedömningen i många fall baseras på antaganden som grundas på hur klienter normalt använder den aktuella tjänsten.
För mer komplexa eller riskfyllda uppdrag krävs en mer utförlig analys av syfte och art. Det är viktigt att informationen om syfte och art är tillräckligt utrett för att du ska kunna förstå ”varför” och ”hur”.
Om du vet varför klienten vill ha din hjälp och hur relationen förväntas se ut, har du en referenspunkt att jämföra mot. Om klientens faktiska beteende sedan avviker från det förväntade, t.ex. om transaktionernas karaktär, belopp eller motparter inte stämmer med vad som ursprungligen uppgavs, har du en skyldighet att reagera. En alltför allmän och övergripande analys av syftet med uppdraget riskerar att leda till att du inte fullt ut förstår riskerna med klientens ärende, vilket i sin tur innebär en risk för att avvikelser och beteenden som kan utgöra ett led i penningtvätt eller finansiering av terrorism inte upptäcks.
Exempel på frågor att ställa vid onboarding:Varför vill klienten ha din hjälp?
Hur kommer uppdraget att genomföras?
|
Exempel på frågor att ställa löpande under pågående uppdrag:
|
ExempelSituation: Du biträder ett bolag i ett aktieförvärv. Klienten uppger att köpeskillingen är 10 miljoner kronor och att medlen kommer från rörelsekapital. Tre dagar senare meddelar klienten att köpeskillingen höjts till 30 miljoner kronor och att pengarna nu ska komma från ett tredje bolag som du inte känner till. Vad du ska göra:
Observera att du inte får röja för klienten att en rapport till Finanspolisen har lämnats eller kan komma att lämnas. |
6. Tilldelning av riskprofil
Vad innebär riskprofilen?
Som advokat ska du bedöma den risk för penningtvätt eller finansiering av terrorism som kan förknippas med klientrelationen. Denna bedömning resulterar i klientens riskprofil. Riskprofilen bestäms med utgångspunkt i advokatbyråns allmänna riskbedömning och den kännedom om klienten som du har inhämtat genom de åtgärder som beskrivs i avsnitt 1–5 ovan. Riskprofilen beskrivs vanligtvis som låg, medel eller hög och avgör vilka åtgärder (förenklade, grundläggande eller skärpta) som ska vidtas för att hantera risken.
Riskprofilen bestäms genom en sammanvägning av de riskfaktorer som är relevanta för den enskilda klientrelationen. Relevanta riskfaktorer kan vara hänförliga till klienten (t.ex. ägarstruktur, bransch, hemvist), till den tjänst som tillhandahålls (t.ex. uppdragets karaktär och komplexitet), till de geografiska områden som berörs samt till de distributionskanaler som används. Riskfaktorerna ska gå att härleda till advokatbyråns allmänna riskbedömning. Vissa riskfaktorer, såsom att klienten är etablerad i ett högrisk-tredjeland eller att klienten eller dess verkliga huvudman är en PEP, väger så tungt att de får ett på förhand bestämt genomslag oavsett övriga omständigheter.
7. Löpande klientkännedomsarbete baserat på tilldelad riskprofil
Riskprofilen styr vilka klientkännedomsåtgärder som ska vidtas inför onboarding och hur omfattande uppföljningen av klientrelationen ska vara. Om risken bedöms som låg, får förenklade åtgärder för klientkännedom vidtas. Om risken bedöms som hög, ska skärpta åtgärder vidtas, t.ex. en särskilt grundlig utredning av klientens ägar- och kontrollstruktur, inhämtande av uppgifter om varifrån klientens ekonomiska medel kommer samt en högfrekvent uppföljning av affärsförbindelsen. Riskprofilen är inte statisk utan ska följas upp under pågående affärsförbindelser och ändras när det finns anledning till det, t.ex. om klientens beteende, transaktionsmönster eller omständigheter i övrigt förändras. Om riskhöjande faktorer identifieras vid det löpande klientkännedomsarbetet, aktualiseras också skyldigheten att vidta fördjupade klientkännedomsåtgärder.
Kommande förändring: AMLR 2027
EU antog 2024 ett samlat AML-paket bestående av AML-förordningen (förordning (EU) 2024/1624, ”AMLR”), det sjätte penningtvättsdirektivet (direktiv (EU) 2024/1640, ”AMLD6”) och AMLA-förordningen (förordning (EU) 2024/1620). AMLR är direkt tillämplig i samtliga medlemsstater från och med den 10 juli 2027 och kräver inget nationellt genomförande.
AMLR medför nya skyldigheter för verksamhetsutövare, bland annat skärpta krav på klientkännedom. Ett exempel är kravet på att uppgift om medborgarskap ska inhämtas vid identifiering av klienten (artikel 22.1 AMLR). Det är viktigt att i god tid förbereda för denna förändring, bl.a. vad gäller rutiner för onboarding av klienter med dubbla eller multipla medborgarskap. En annan nyhet är att PEP-definitionen utvidgas till att även omfatta syskon till stats- eller regeringschefer, ministrar samt vice och biträdande ministrar. Medlemsstaterna ges dessutom möjlighet att utvidga tillämpningsområdet ytterligare om sociala och kulturella strukturer i landet motiverar det.
Vi återkommer i kommande informationsutskick med en större genomgång av de övriga förändringar som den nya lagstiftningen medför och vad dessa innebär för advokatbyråns rutiner.
Avslutande kommentar
Klientkännedom är inte en engångsåtgärd utan en löpande process som kräver uppmärksamhet genom hela affärsförbindelsen. Genom att systematiskt identifiera och kontrollera klientens identitet, utreda verkligt huvudmannaskap och bedöma eventuell PEP-koppling skapar du förutsättningar för att upptäcka och förhindra att advokatbyråns verksamhet utnyttjas för penningtvätt eller finansiering av terrorism. Lika viktigt är att löpande följa upp pågående uppdrag och reagera på avvikelser från det som ursprungligen överenskommits.
God dokumentation av vidtagna åtgärder och gjorda bedömningar är avgörande, både för att uppfylla de regulatoriska kraven och för att byrån vid en eventuell granskning ska kunna visa att tillräckliga åtgärder vidtagits. Med AMLR:s ikraftträdande den 10 juli 2027 skärps kraven ytterligare, och det är angeläget att advokatbyråer redan nu ser över och anpassar sina rutiner.
Experten svarar
Helena Borglund är chief quality officer vid MAQS Advokatbyrå, från årsskiftet Keelion Law. Helena har mångårig erfarenhet av kvalificerat compliancearbete inom advokatbranschen samt från ledande befattningar, däribland flera chefsjuristroller i den internationella IT-sektorn. Hon är specialiserad på regulatoriska frågor, bland annat åtgärder mot penningtvätt och finansiering av terrorism.
Berätta gärna om din roll på MAQS och vad ditt arbete i praktiken innefattar!
Min roll är att ge stöd i riskbedömningen när vi får in en ny kund eller ett nytt uppdrag. De frågor jag får rör vad regelverket kräver, om vi bör hämta in kompletterande information, vilka uppgifter eller handlingar vi ska be om och att vara behjälplig med att avgöra om vi har tillräcklig kundkännedom. Även löpande uppföljning ingår. Jag ansvarar för att byråns styrdokument och allmänna riskbedömning hålls uppdaterade, projektleder det arbetet och utbildar medarbetare om såväl regelverket som vårt arbetssätt. Löpande omvärldsbevakning, just nu med fokus på kommande AMLR, är också en naturlig del av arbetet.
Själva penningtvättskontrollerna utförs av en särskild grupp inom vår ekonomifunktion som en del av vår client on-boarding. Gruppen sköter informationsinhämtning och det löpande arbetet självständigt men vänder sig till mig när det uppstår bedömningsfrågor som kräver en närmare analys. Det är i de situationerna och i stödet till ansvariga jurister som min roll blir mest konkret.
Penningtvättsregelverket ställer höga krav på att advokatbyråer känner sina klienter väl, vilket i praktiken innebär en omfattande informationsinhämtning. Hur upplever du att klienter reagerar på detta – och har synen på dessa krav förändrats jämfört med för fem år sedan?
Jag upplever att förståelsen har blivit allt större. Många är väl medvetna om att penningtvätt är en del av den organiserade brottsligheten där vi som advokater och affärsjurister tyvärr kan utnyttjas som möjliggörare om vi inte är vaksamma.
Eftersom samma frågor numera ställs överallt, hos banken, revisorn, mäklaren och juristen, har det blivit en del av vardagen. Seriösa aktörer ser det som en trygghet att byrån har ett strukturerat arbetssätt. Det är ett bevis på att vi håller hög kvalitet. En liten baksida med noggranna kontroller kan vara att det ibland tar lite tid innan vi kommer i gång med uppdraget. Vi har därför arbetat mycket för att processen ska vara genomtänkt och etablerad så att det flyter smidigt. Ett inarbetat och bra systemstöd underlättar så klart också.
Hur bör en advokatbyrå i praktiken hantera situationer där en klient inte kan styrka sin identitet med traditionella ID-handlingar eller bank-id – var går gränsen för när uppdraget måste avböjas?
Lagen kräver att vi kontrollerar identiteten genom en oberoende och tillförlitlig källa, men det måste inte vara en traditionell ID-handling. Det är förstås enkelt och i de fall det är möjligt känns det tryggt att klienten kan styrka sin identitet genom att förete ID-handlingar eller att identifiering kan ske via bank-id. Skulle det inte gå får vi hitta andra sätt. I praktiken tittar vi då i andra källor och vi kan kombinera flera källor, som folkbokföringsregistret, ett bankintyg, en referens vi litar på eller en tillförlitlig webbkälla, gärna med foto. Ju högre risk vi bedömer att uppdraget innebär desto fler och säkrare källor kräver vi. Gränsen går när vi trots allt vi prövat, inte känner oss trygga med vem vi faktiskt har framför oss. Då får vi enligt lagen inte anta uppdraget. Enda möjliga undantaget är om uppdraget uteslutande innebär att vi ska försvara eller företräda klienten i ett rättsligt förfarande. I det fallet väger rätten till juridiskt biträde tyngre.
Vilka konkreta åtgärder bör vidtas för att verifiera en verklig huvudman i komplexa, gränsöverskridande ägarstrukturer där utländska register är bristfälliga eller otillgängliga?
Vi börjar alltid med registren. Vi ska utreda om klienten har en verklig huvudman och i första hand söker vi i Bolagsverkets huvudmannaregister eller i motsvarande utländska register. Problem uppstår som sagt när registren är bristfälliga eller inte existerar.
I de situationerna brukar vi fråga klienten och begära in underlag. Det kan vara aktieboken, aktieägaravtal, bolagsordning och andra bolagsdokument som visar vem som faktiskt har kontrollen. Vi försöker också förstå om bilden är rimlig. Det är lite motsvarande att vi i transaktioner eller föreslagna bolagsstrukturer är noga med att vi ska förstå rationalen bakom. Om vi efter allt detta fortfarande inte kan peka ut en verklig huvudman, då har vi bedömt att vi kan falla tillbaka på lagens lösning att betrakta styrelseordföranden eller VD som alternativ verklig huvudman. Sedan har vi de fall där kunden är börsnoterad – eller som det heter ”upptagen till handel på en reglerad marknad” – inom EU/EES eller motsvarande marknad. Då krävs ingen utredning avseende verklig huvudman. Övriga krav i PTL gäller däremot.
När klienten eller dess verkliga huvudman är en politiskt utsatt person, en så kallad PEP, skärps kraven på att kartlägga varifrån tillgångarna kommer. Hur går en advokat i praktiken till väga för att bedöma och dokumentera detta – särskilt när tillgångarna härrör från länder med begränsad insyn?
När klienten eller huvudmannen är en PEP ska vi ta reda på varifrån tillgångarna kommer. Det finns också krav på skärpt fortlöpande uppföljning av en sådan affärsförbindelse och vi tillämpar en särskild beslutsordning innan uppdraget kan antas.
Dessa regler är till stor del utformade utifrån förhållandena i länder där korruption är ett strukturellt samhällsproblem. Det är positionen och inflytandet som motiverar de skärpta kraven, inte att man råkar ha ett offentligt uppdrag. Det brukar jag påpeka i vår utbildning för jag tror det är lättare att tillämpa reglerna rätt när man förstår varför de ser ut som de gör. En ren registerkontroll räcker sällan för att kontrollera var tillgångar kommer ifrån. Vilka konkreta kontroller och underlag som vi brukar bedöma räcker, beror på vilken risk vi ser. Vid högre risk kan vi behöva fråga klienten direkt och komplettera med externa källor. I praktiken innebär det att vi begär kontoutdrag, årsredovisningar eller motsvarande för att förstå. När tillgångarna härrör från länder med begränsad insyn blir vi mer beroende av klientens egna uppgifter, kompletterat med det vi kan hitta offentligt, korruptionsindex och liknande. Resultaten av våra efterforskningar och bedömningar dokumenterar vi noga för att i efterhand kunna följa hur vi resonerat och vad vi byggde bedömningen på. Vi ska som sagt följa upp och kan av andra skäl behöva gå tillbaka. Får vi en tillsyn måste vi kunna visa underlagen.
Ibland förändras förutsättningarna under ett pågående uppdrag och omständigheter kan uppstå som inte stämmer överens med det ursprungliga syftet. Hur bör en advokat agera i ett sådant läge?
Vi följer upp klientens riskprofil löpande, inte bara vid uppdragets start. Lagen kräver att vi håller kännedomen om klienten aktuell. Om något ändras, en ny firmatecknare, en ny huvudman eller att uppdraget blir något annat än det var tänkt att vara, ska vi se över om en uppdatering krävs. Motsvarande gäller om ett uppdrag som från början inte omfattades av lagen går över till att göra det, till exempel när rådgivning övergår till en transaktion. Vi ska också vara observanta på om något händer i eller i anslutning till uppdraget som avviker från vad klienten sagt från början utan någon rimlig förklaring.
Det är inte ovanligt att advokatbyråer förlitar sig på klientkännedomsåtgärder som vidtagits av en utomstående aktör. Vilka risker och ansvarsfrågor medför det?
Vi får förlita oss på en annan aktörs kontroller, men villkoren är tydliga: Vi ska utan dröjsmål kunna få del av uppgifterna och underlaget och vi bär själva hela ansvaret för att kontrollerna håller. Det gör oss ibland försiktiga med att luta oss mot andras arbete.
De aktörer vars kontroller vi får förlita oss på, är de som gjorts av andra advokater, banker och liknande aktörer inom EES, eller sådana aktörer utanför EES om de tillämpar jämförbart regelverk och står under motsvarande tillsyn som vi. Vi får inte förlita oss på aktörer i högrisktredjeländer. Risken vi ser är att vi ”ärver” eventuella brister utan att själva ha kontrollerat dem. I uppdrag med högre riskprofil kompletterar vi hellre med egna kontroller än att luta oss helt mot någon annans arbete.
Avslutningsvis, den allmänna riskbedömningen är tänkt att vara ett levande styrdokument för byråns AML-arbete. Finns det någon koppling mellan den allmänna riskbedömningen och de klientkännedomskontroller som vidtas i enskilda uppdrag?
Vi ser den allmänna riskbedömningen och kundkännedomskontrollerna som två sidor av samma mynt. Den allmänna riskbedömningen visar var vi typiskt sett är mest exponerade. I det arbetet involverar vi delägare och seniora advokater som ju har djup kännedom om byråns uppdrag, vilka olika tjänster som de utför, till vilka branscher, i vilka sammanhang och i vilka länder. Vi tar tillvara deras erfarenheter och kunskap om risker. När vi ställer in parametrarna i vårt systemstöd för PTL-kontroller, tar vi stöd i byråns allmänna riskbedömning. Det påverkar hur vi lägger upp kontrollerna i det enskilda uppdraget.
Men det går även åt andra hållet. Upptäcker vi nya mönster eller risker i ett specifikt uppdrag ska det matas tillbaka in i den allmänna riskbedömningen. Här kommer ju även omvärldsbevakningen in och vi lär oss hela tiden.